

家計管理の失敗がもたらす住宅ローン返済後の貯金不足
家計管理の重要性
- 家計簿をつけることで収支を見える化する
- 固定費を見直し、無駄な支出を削減する
- 将来の支出を予測し、計画的に貯金を行う
- 適切な返済プランを設定し、余裕を持たせる
- 突発的な支出に備えた緊急予備資金を用意する
- 専門家によるアドバイスを受けて計画を立てる
- 保険や投資を見直し、家計全体のバランスを整える
住宅ローン返済は多くの家庭にとって大きな負担となる一方で、その管理が不十分だと、返済後に貯金が不足するというリスクをもたらします。本コンテンツでは、家計管理の重要性を再認識し、安心して住宅ローンを返済しながらも貯蓄を増やすためのポイントを解説します。
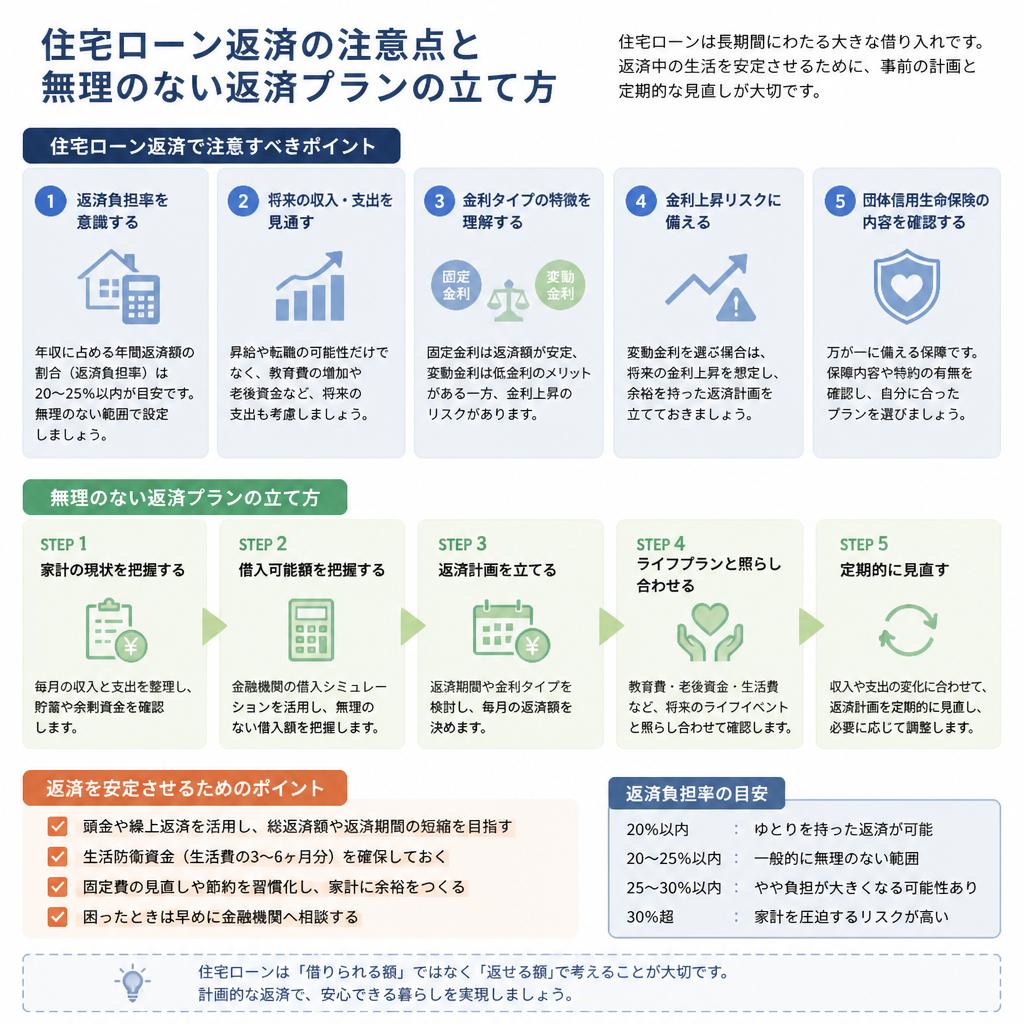
住宅ローン返済の注意点
無理のない返済プランで安心生活を。
-
Point 01
返済計画の重要性住宅ローンの返済は長期間にわたり、しっかりとした計画が必要です。収入や支出を見直し、無理のない返済額を設定することが、将来の不安を軽減します。返済計画を立てる際には、ライフステージの変化に応じた柔軟性も求められます。 -
Point 02
適切な予算設定無理のない返済を実現するためには、予算設定が不可欠です。日常生活にかかる費用を把握し、予期せぬ支出に備えることで、貯蓄とのバランスを保ちましょう。また、予算を見直す習慣をつけることで、余裕のある家計を築くことが可能です。 -
Point 03
貯金の重要性住宅ローン返済後の貯金不足は、予測せぬ事態に大きな影響を及ぼします。計画的に貯蓄を行うことで、子供の教育費や老後資金に安心をもたらすことができます。毎月の収入から一定額を貯金に回す習慣をつけることが、健全な家計管理の証です。

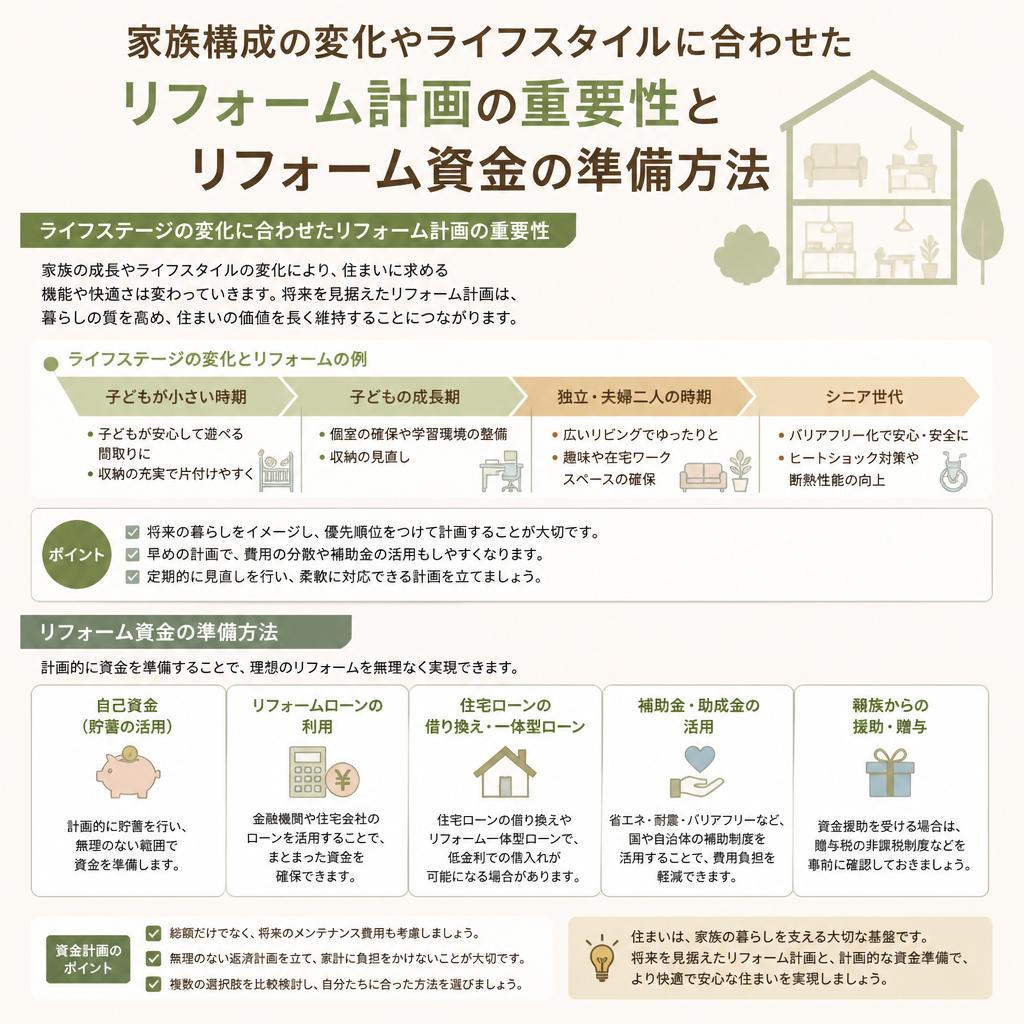
リフォームの計画を立てる
住宅ローンを返済する中で、家族構成やライフスタイルの変化に対応するためのリフォーム計画は非常に重要です。家が単なる住居から、家族の思い出や成長、そしてライフスタイルの変化を支える空間へと変わる特別な場所であることを忘れてはいけません。時には子どもが生まれたり、教育のために部屋を増やしたり、または老後の生活に合わせてバリアフリー化を図ったりすることがあります。これらはすべて、ライフスタイルに合わせた適切なリフォームの計画によって実現できるのです。
リフォームの際に考慮すべきは、まず必要な資金です。リフォームは住宅購入時と同様に大きな支出となりますが、適切に資金を準備することで負担を軽減できます。具体的には、リフォーム計画に対して必要な費用をしっかりと見積もり、そのための資金を早めに貯蓄しておくことが大切です。例えば、住宅ローンの返済計画に余裕を持たせるために、毎月の支出を見直して余分な出費を抑えることで、将来のリフォーム資金を準備することが可能になります。
また、リフォーム資金を準備する方法として、住宅ローンの借り換えやリフォーム専用のローンを検討するのも一つの手です。現在の金利状況を把握し、自分たちのニーズに合った融資を受けることで、必要な資金を確保し、無理のない返済を行うことができます。このように、家計管理とリフォームの計画は密接に関連しており、しっかりとした資金計画を立てることで、安心して住宅ローン生活を送るための土台を築くことができるのです。
資産形成のための戦略
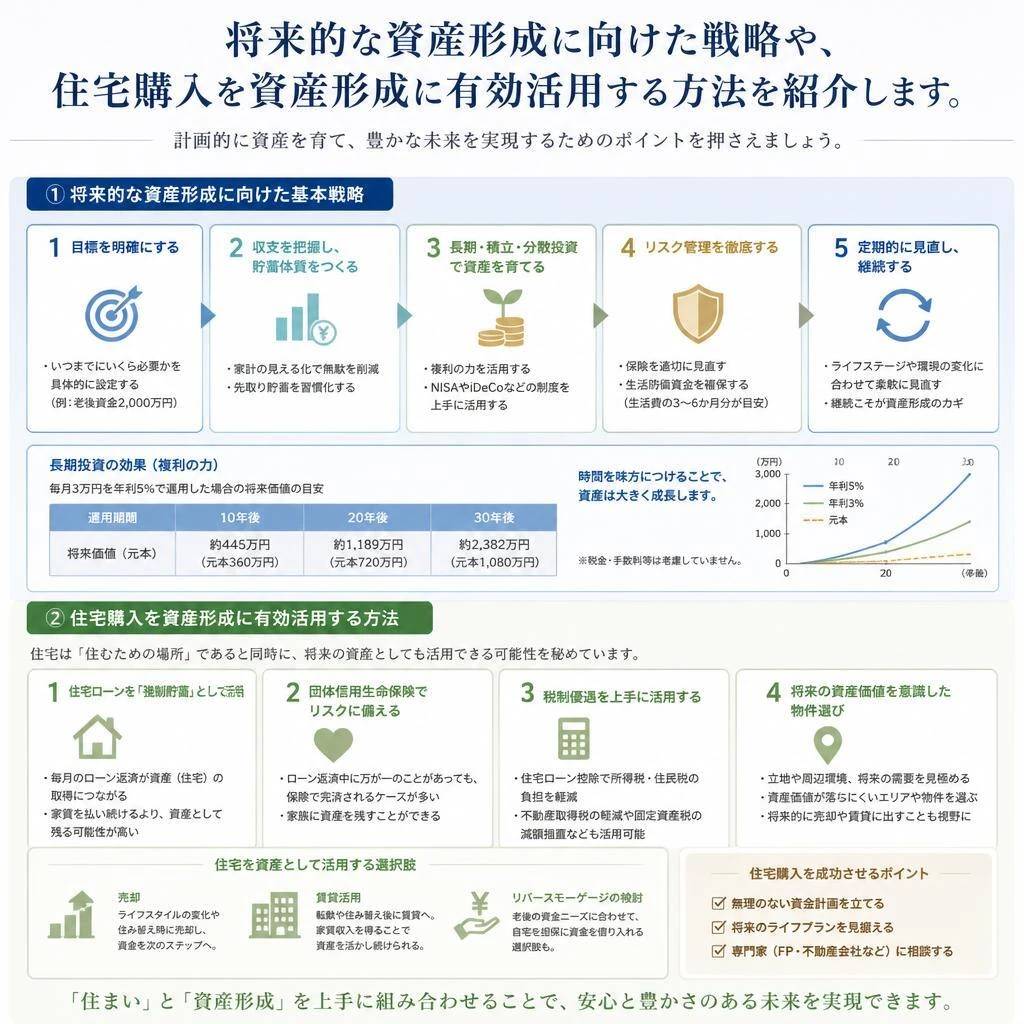
住宅購入は単なる住まいの確保ではなく、将来的な資産形成の重要な一部となります。適切な家計管理と計画によって、住宅ローンを返済した後でも安定した貯蓄を実現するための手助けになります。まず、住宅購入に際しては、返済計画を立てることが不可欠です。無理のない返済額を設定し、将来の生活費や貯蓄を損なわないようにすることが大切です。また、住宅の購入を資産として捉え、その価値を最大限に引き出すためには、適切なメンテナンスやリフォームが欠かせません。住宅の価値を維持または高めるために、定期的なメンテナンスや必要に応じたリフォーム計画を立てることが求められます。さらに、家族構成やライフスタイルの変化に合わせたリフォームは、快適な住環境を保つために重要です。リフォームに充てる資金を計画的に準備することで、将来にわたって安心して住宅を使うことができるようになります。ですので、ライフプランの見直しや家計の見直しを定期的に行うことが、資産形成においても非常に重要です。実際、家計を見直すことで無駄な支出を削減し、余剰資金を貯蓄や投資に回すことができるようになります。これにより、住宅ローンの完済後に控える生活に対する不安を軽減し、将来的な資産形成へとつなげることができるのです。住宅の購入を資産形成に結び付け、安定した将来を見据えた家計管理を行うことで、安心できるライフスタイルを実現しましょう。
無料相談で新たなスタートを
家計管理が重要な理由は、住宅ローン返済後に貯金不足に悩む状況を避けるためです。現実的な収入と支出の把握ができていなければ、安心して住宅ローンを返済することは難しいでしょう。特に、住宅を購入する際には、金利や種々の手数料、さらに将来のライフスタイルの変化に対応するための資金計画が必要です。
住宅ローン返済中でも、貯蓄は大切です。急な支出に対応できるように、収入から一定額を定期的に貯金する習慣をつけておくことが必要です。家計を見直すことで、自分に合った返済プランや貯蓄方法を見つけ出すことができます。家計の収支を把握し、無理のない返済プランを立てることで、ストレスの少ない住宅ローン生活を送ることが可能になります。そして、家族構成やライフスタイルの変化に応じてリフォームを計画する際にも、事前に資金計画を立てておくことが重要です。
さらに、このプロセスにおいて専門家への相談も大いに役立ちます。住宅ローンや家計管理に関する悩みを気軽に専門家に相談できる機会があれば、疑問や不安が解消され、安心して今後のライフプランを考えることが可能です。相談の流れとしては、初めに現状の収支を確認し、その後、専門家からのアドバイスを受け、最適なプランを導き出す形になるでしょう。
このような家計管理の見直しを通じて、住宅ローン生活を安心なものにしていくことが大切です。しっかりとした管理は、将来的な資産形成にも影響を与えます。理想的な家計管理を実現することで、無理なく生活を楽しむための土台を築いていきましょう。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
Related
関連記事
-
 2026.01.21住宅ローンを賢く管理し、家計を守る!
-
 2025.09.15安心して住宅ローンを利用し、スムーズに不動産登記を行うために
-
 2025.10.05未来の暮らしを見据えた住宅ローンの賢い活用法!
-
 2025.10.05住宅ローンの繰り上げ返済で夢のマイホームを一歩近づけよう!
-
 2026.04.05収入減少でも安心を取り戻す!賢い住宅ローン見直しガイド
-
 2026.04.06住宅ローン選び、金利だけではない重要なポイントとは?
-
 2026.04.06住宅ローン審査の鍵は、安定した勤務状況にあり!
-
 2026.04.08「心の平穏を求める!住宅ローン返済中の生活を見つめ直そう」
-
 2026.01.23住宅ローン完済後の新たなライフステージをお考えのあなたへ
-
 2026.04.08住宅ローン返済を賢く見直す!
-
 2026.01.04離婚の影響を受けた住宅ローン戦略、あなたの未来を見据えた家づくり。
-
 2025.11.08あなたの未来を支える住宅ローン返済計画を
-
 2026.06.06住宅ローン返済中でも安心して転職を考えられる未来へ
-
 2026.04.09住宅ローン返済があなたの生活水準に与える影響を理解しましょう!
-
 2026.06.08離婚後も安心!住宅ローンを賢く活用する法
-
 2026.06.06固定費を見直して賢い家計管理を実現しよう!
-
 2025.11.03駅から離れた物件でも、賢いリフォームで価値を最大化しよう!
-
 2025.10.31リフォームを活用した税制優遇で、あなたの資産を守る!
-
 2025.10.31リフォーム・リノベーションで賢く節税!
-
 2026.04.09家族構成を考慮した賢い住宅ローンの借入れをサポート!
-
 2025.10.22住宅購入者必見!見落としがちな住宅ローン控除を活用しよう
-
 2026.04.17長期型住宅ローンで夢のマイホームを実現しよう!
-
 2026.05.16金利変動に備えた賢い住宅ローン返済計画を!
-
 2026.05.13未来を見据えた住宅ローンで家族の生活をより豊かに
-
 2025.07.10買い替え時の住宅ローン、落とし穴を回避せよ!
-
 2025.09.12住宅選びの新常識!リフォームとリノベーションを制する者、住まいを制す!
-
 2025.12.18中古住宅を手に入れたら必見のリフォームガイド
-
 2025.10.24賢い住宅購入の第一歩は、住宅ローン保証料を理解することから!
-
 2026.05.10資産形成と住宅ローン返済のダブル戦略で家族を守る!
-
 2026.06.06資産形成を加速する、賢い住宅ローン返済計画
-
 2025.08.13住宅ローン完済後の資産形成法!あなたの不動産を活かす新しい道
-
 2026.03.13住宅ローンの借り換えで、家計を見直し資産形成を加速せよ!
-
 2026.04.11家族の未来を支える住宅ローンの選び方