

住宅ローン返済が資産形成のカギを握る
住宅ローンと資産形成の重要性
- 返済計画を立てることで、無理のない負担で資産形成を促進
- 金利や返済期間を見直し、コストダウンを図る
- 資産価値を向上させるためのリフォームや維持管理の重要性
- 繰上げ返済のタイミングを見極めて利息負担を軽減
- 将来のライフプランを見据えた返済計画で安心感を確保
- 投資用不動産との組み合わせによる資産ポートフォリオの最適化
- 専門家との相談を通じて最適なプランを策定
住宅ローンは、単なる借入れではなく、資産形成の一環として捉えることができます。返済負担を軽減し、長期的な資産価値を考慮したプランが必要です。本ページでは、賢い住宅ローン返済計画の重要性とそのポイントについてご紹介します。
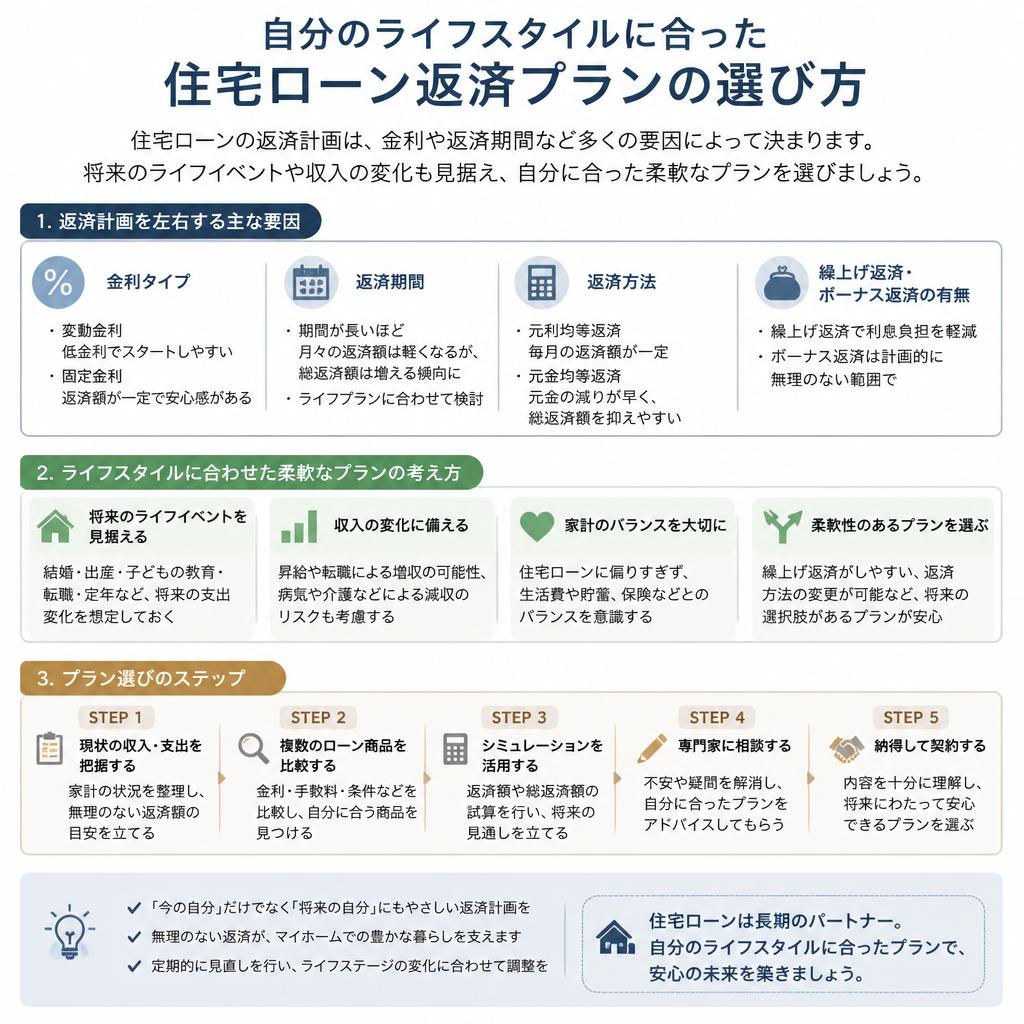
返済計画の基本
あなたのライフスタイルに合った住宅ローン返済計画をサポートします。
-
Point 01
金利を見極める重要性住宅ローンを選ぶ際、金利は非常に重要な要素です。適正な金利を把握することで、返済総額を大幅に減少させることが可能です。市場金利の動向を注視し、自分に合った金利タイプを見極めることで、長期的な負担を軽減できます。 -
Point 02
生活スタイルに合わせた返済期間返済期間を選ぶ際は、自分のライフスタイルを十分に考慮することが大切です。短期での返済は金利負担が少なくなりますが、月々の支出も大きくなります。一方、長期での返済はゆとりを持てますが、利息が膨らむため、将来の生活設計に合わせた適切な期間を考える必要があります。 -
Point 03
ライフステージを考慮した繰上返済ライフステージに応じて、繰上返済の戦略を見直すことも重要です。収入が増えたタイミングや、生活費が減った際には、繰上返済を積極的に活用することで、総返済額を抑え、資産形成を加速させることができます。

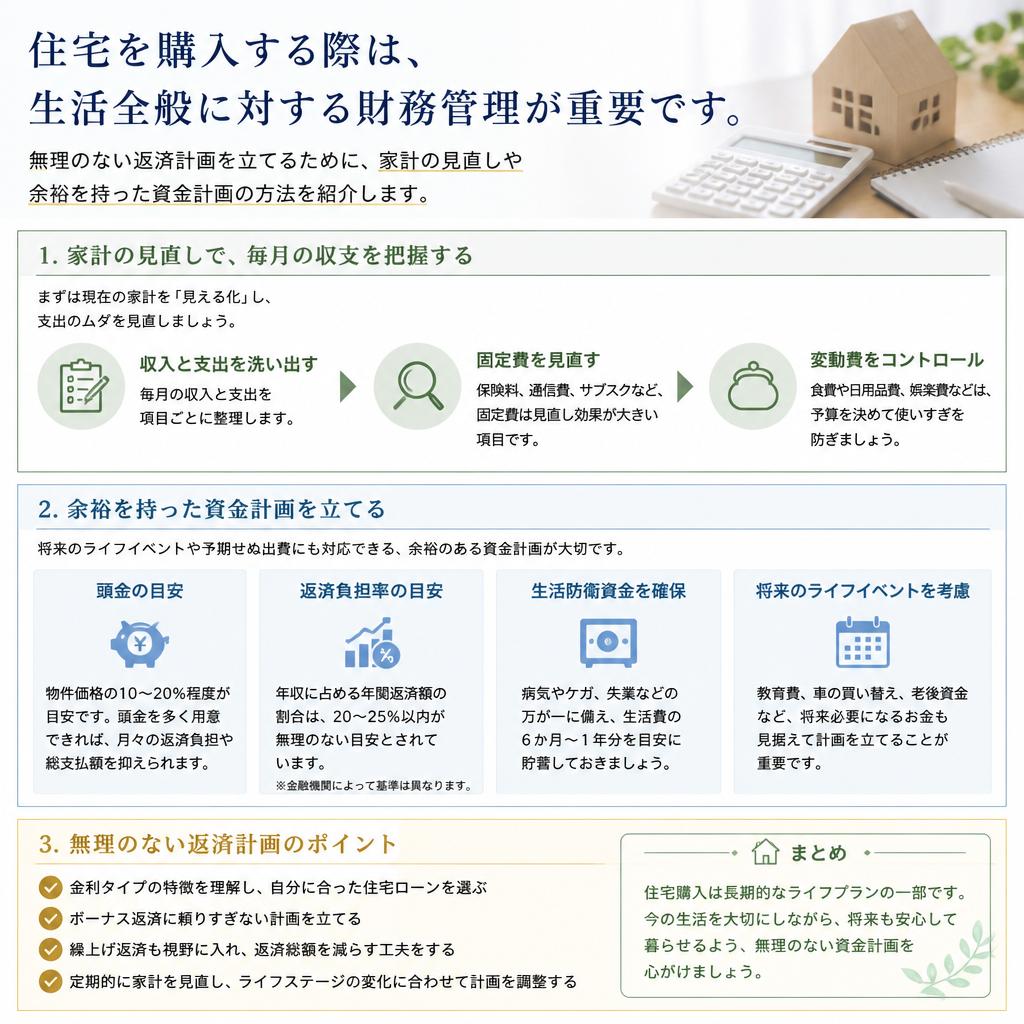
余裕のある財務管理
住宅を購入する際は、生活全般に対する財務管理が非常に重要です。特に、住宅ローンの返済負担を軽減しつつ、資産形成を加速させるためには、しっかりとした家計の見直しと余裕を持った資金計画が必要です。まず、家計の見直しでは、収入と支出のバランスを確認し、無駄な出費を削減することが求められます。特に、日常生活における固定費や変動費を細かく見直すことで、毎月の余剰資金を生み出すことが可能です。この余剰資金を住宅ローンの返済に回すことで、利息負担を軽減し、資産形成に寄与することができます。
次に、余裕を持った資金計画についてですが、ローンの返済額だけに焦点を当てるのではなく、将来のライフスタイルの変化や突発的な支出にも対応できるよう、計画を立てることが重要です。例えば、将来的に子供の教育資金が必要になる可能性があるため、その分を計画に織り込むことで、より安定した資金運用が実現できます。また、金利の変動にも注意を払い、固定金利と変動金利の選択肢を検討し、自身のライフスタイルやリスク許容度に応じて最適な住宅ローンを選ぶことも賢い選択です。その上で、資産形成を加速させるためにも、貯蓄や投資を行なっていくことが必要です。必要な資金を準備し、同時に資産を積み上げることで、長期的な資産形成に繋げることが可能です。最終的には、住宅ローンを返済しながらも、安定した生活を維持し、将来の資産形成に向けた基盤を築くことが求められます。
次に、余裕を持った資金計画についてですが、ローンの返済額だけに焦点を当てるのではなく、将来のライフスタイルの変化や突発的な支出にも対応できるよう、計画を立てることが重要です。例えば、将来的に子供の教育資金が必要になる可能性があるため、その分を計画に織り込むことで、より安定した資金運用が実現できます。また、金利の変動にも注意を払い、固定金利と変動金利の選択肢を検討し、自身のライフスタイルやリスク許容度に応じて最適な住宅ローンを選ぶことも賢い選択です。その上で、資産形成を加速させるためにも、貯蓄や投資を行なっていくことが必要です。必要な資金を準備し、同時に資産を積み上げることで、長期的な資産形成に繋げることが可能です。最終的には、住宅ローンを返済しながらも、安定した生活を維持し、将来の資産形成に向けた基盤を築くことが求められます。
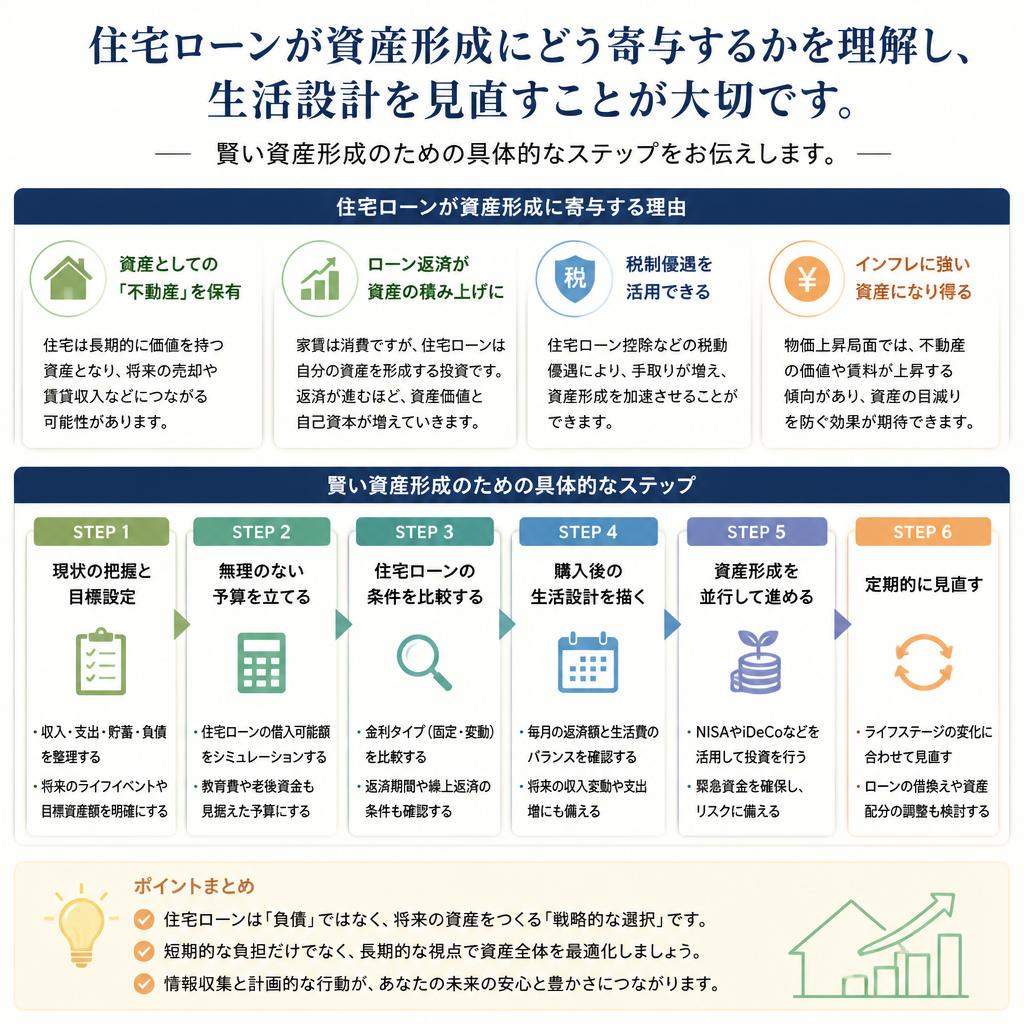
資産形成に向けた生活設計
住宅ローンは、単なる借入れではなく、将来の資産形成に大きく寄与する重要な要素です。住宅を購入する際は、物件の選定や購入資金の調達だけでなく、返済プランについても慎重に考える必要があります。
まず、住宅ローンが資産形成に与える影響について考えてみましょう。住宅は長期的な資産価値の向上が期待できるため、適切なローン返済計画を実施することは、将来的には自身の財産を形成することにつながります。賢い返済計画により、無理のない生活を維持しつつ、資産を増やしていくことが可能になります。
次に、返済計画の基本を理解することが必要です。住宅ローンの金利や返済期間、さらにはライフスタイルに基づく柔軟な選択肢を検討することで、自分自身に最適なプランを見つけることができます。この部分は、将来の返済負担を大きく左右するため、早い段階でしっかりとした計画を立てることができれば、安心して新しい生活を始めることができるでしょう。また、家計に余裕を持たせるための取り組みとして、生活全般にわたる財務管理を行うことが重要です。家計の見直しや資金管理の方法を取り入れ、無理のない返済スケジュールを確保することが、長期的な資産形成には欠かせません。
最後に、賢い資産形成を実現するための具体的なステップをお伝えします。まずは、現在の生活費や収入、支出を詳細に把握し、返済可能な範囲を確認します。そして、余裕のある財務計画を立て、住宅ローン返済を優先する一方で、将来的な投資や貯蓄の計画も併せて見直していきましょう。こうして、充実した生活を支えつつ、持続可能な資産形成を目指していくことが肝要です。
まず、住宅ローンが資産形成に与える影響について考えてみましょう。住宅は長期的な資産価値の向上が期待できるため、適切なローン返済計画を実施することは、将来的には自身の財産を形成することにつながります。賢い返済計画により、無理のない生活を維持しつつ、資産を増やしていくことが可能になります。
次に、返済計画の基本を理解することが必要です。住宅ローンの金利や返済期間、さらにはライフスタイルに基づく柔軟な選択肢を検討することで、自分自身に最適なプランを見つけることができます。この部分は、将来の返済負担を大きく左右するため、早い段階でしっかりとした計画を立てることができれば、安心して新しい生活を始めることができるでしょう。また、家計に余裕を持たせるための取り組みとして、生活全般にわたる財務管理を行うことが重要です。家計の見直しや資金管理の方法を取り入れ、無理のない返済スケジュールを確保することが、長期的な資産形成には欠かせません。
最後に、賢い資産形成を実現するための具体的なステップをお伝えします。まずは、現在の生活費や収入、支出を詳細に把握し、返済可能な範囲を確認します。そして、余裕のある財務計画を立て、住宅ローン返済を優先する一方で、将来的な投資や貯蓄の計画も併せて見直していきましょう。こうして、充実した生活を支えつつ、持続可能な資産形成を目指していくことが肝要です。
今すぐ相談を!
住宅ローンは、私たちの人生において大きな影響を与える重要な要素です。特に資産形成を見据えた返済計画を立てることは、将来的な経済的安定をもたらすために欠かせません。資産形成には、ただ物件を購入するだけでなく、適切な返済プランを通じて資産価値を長期的に育てることが求められます。
まず、住宅ローンの返済計画は、私たちの生活スタイルや将来の目標に影響を与えるため、自分に合った柔軟なプランを選ぶことが非常に重要です。金利や返済期間など様々な要因を考慮し、自身のライフステージに応じた返済シミュレーションを行っていくことで、無理のないプランニングが可能となります。また、急な支出やライフイベントに備えた余裕を持つことも、賢い固定資産形成には不可欠な要素です。
さらに、住宅購入に伴い生活全般の財務管理の見直しも大切です。生活費やその他の出費をしっかり把握して、住宅ローンの返済に対する負担を軽減するためには、家計簿をつけたり、アプリを利用して収支管理を行うことが有効です。このように計画的に資金を管理することで、資産形成に向けた余裕を持った生活を維持することができます。
最後に、住宅ローンが資産形成に如何に寄与するかを理解し、生活設計を見直すことが肝心です。資産形成を加速するためには、計画的な返済に留まらず、生活全般を見渡した上でのアプローチが求められます。これにより、将来的には、安定した資産形成が実現するでしょう。
住宅ローンや返済計画についての悩みがあれば、ぜひお気軽にお問い合わせください。専門家があなたの状況に合わせたアドバイスをいたします。適切な計画を立て、理想の生活を手に入れましょう。
まず、住宅ローンの返済計画は、私たちの生活スタイルや将来の目標に影響を与えるため、自分に合った柔軟なプランを選ぶことが非常に重要です。金利や返済期間など様々な要因を考慮し、自身のライフステージに応じた返済シミュレーションを行っていくことで、無理のないプランニングが可能となります。また、急な支出やライフイベントに備えた余裕を持つことも、賢い固定資産形成には不可欠な要素です。
さらに、住宅購入に伴い生活全般の財務管理の見直しも大切です。生活費やその他の出費をしっかり把握して、住宅ローンの返済に対する負担を軽減するためには、家計簿をつけたり、アプリを利用して収支管理を行うことが有効です。このように計画的に資金を管理することで、資産形成に向けた余裕を持った生活を維持することができます。
最後に、住宅ローンが資産形成に如何に寄与するかを理解し、生活設計を見直すことが肝心です。資産形成を加速するためには、計画的な返済に留まらず、生活全般を見渡した上でのアプローチが求められます。これにより、将来的には、安定した資産形成が実現するでしょう。
住宅ローンや返済計画についての悩みがあれば、ぜひお気軽にお問い合わせください。専門家があなたの状況に合わせたアドバイスをいたします。適切な計画を立て、理想の生活を手に入れましょう。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
Related
関連記事
-
 2026.01.21住宅ローンを賢く管理し、家計を守る!
-
 2025.09.15安心して住宅ローンを利用し、スムーズに不動産登記を行うために
-
 2025.10.05未来の暮らしを見据えた住宅ローンの賢い活用法!
-
 2025.10.05住宅ローンの繰り上げ返済で夢のマイホームを一歩近づけよう!
-
 2026.04.05収入減少でも安心を取り戻す!賢い住宅ローン見直しガイド
-
 2026.04.06住宅ローン選び、金利だけではない重要なポイントとは?
-
 2026.04.06住宅ローン審査の鍵は、安定した勤務状況にあり!
-
 2026.04.08「心の平穏を求める!住宅ローン返済中の生活を見つめ直そう」
-
 2026.01.23住宅ローン完済後の新たなライフステージをお考えのあなたへ
-
 2026.02.06賢い住宅ローンの返済計画で夢のマイホームを手に入れよう!
-
 2025.10.11住宅ローン破綻を避けるための賢い返済計画を立てよう
-
 2026.05.16金利変動に備えた賢い住宅ローン返済計画を!
-
 2025.11.08あなたの未来を支える住宅ローン返済計画を
-
 2026.03.14資産運用で安心安全な住宅ローン返済を実現!
-
 2026.02.01あなたのライフステージにピッタリな住宅ローン借り換え、今こそ見直し時!
-
 2026.01.10住宅ローン審査を突破するための物件選びのコツを徹底解説
-
 2026.01.04離婚の影響を受けた住宅ローン戦略、あなたの未来を見据えた家づくり。
-
 2026.05.10資産形成と住宅ローン返済のダブル戦略で家族を守る!
-
 2025.08.13住宅ローン完済後の資産形成法!あなたの不動産を活かす新しい道
-
 2026.03.13住宅ローンの借り換えで、家計を見直し資産形成を加速せよ!
-
 2025.05.01買い替えをスムーズに!住宅ローンの全てがここに。
-
 2026.06.08離婚後も安心!住宅ローンを賢く活用する法
-
 2025.09.27インフレ時代でも安心!不動産を活用した資産形成の新戦略
-
 2025.11.24家庭環境を守るために知っておきたい信用情報と住宅ローンの真実
-
 2025.11.18理想の住まいを叶えるための第一歩は、賢い住宅ローン選びから!
-
 2026.04.11家族の未来を支える住宅ローンの選び方