

子どもを育てるための理想的な住まい探し
教育費がもたらす家計への影響
- 教育費用を含めたトータルな資金計画を提案
- 住宅ローンの返済計画に教育費用を織り込む方法
- 家族のニーズに合った物件の選定をサポート
- 教育資金の積立や助成金制度についてのアドバイス
- 将来の教育費用の変動を考慮した柔軟なプラン提案
- お子様の成長に合わせた適切なお住まいの選び方
- 可能な限り教育費の負担を軽減するための戦略
教育費は毎年増加しており、特に子どもが多い家庭ではその負担感が増す一方です。ここでは、教育費用が家計全体、特に住宅ローンに与える影響について詳しく解説します。教育費を考慮したマイホーム購入のサポートを通じて、安心して未来を見据えた住まい選びが可能になります。
住宅ローン返済計画の見直し方法
教育費を見据えた賢い住宅ローンの活用法
-
Point 01
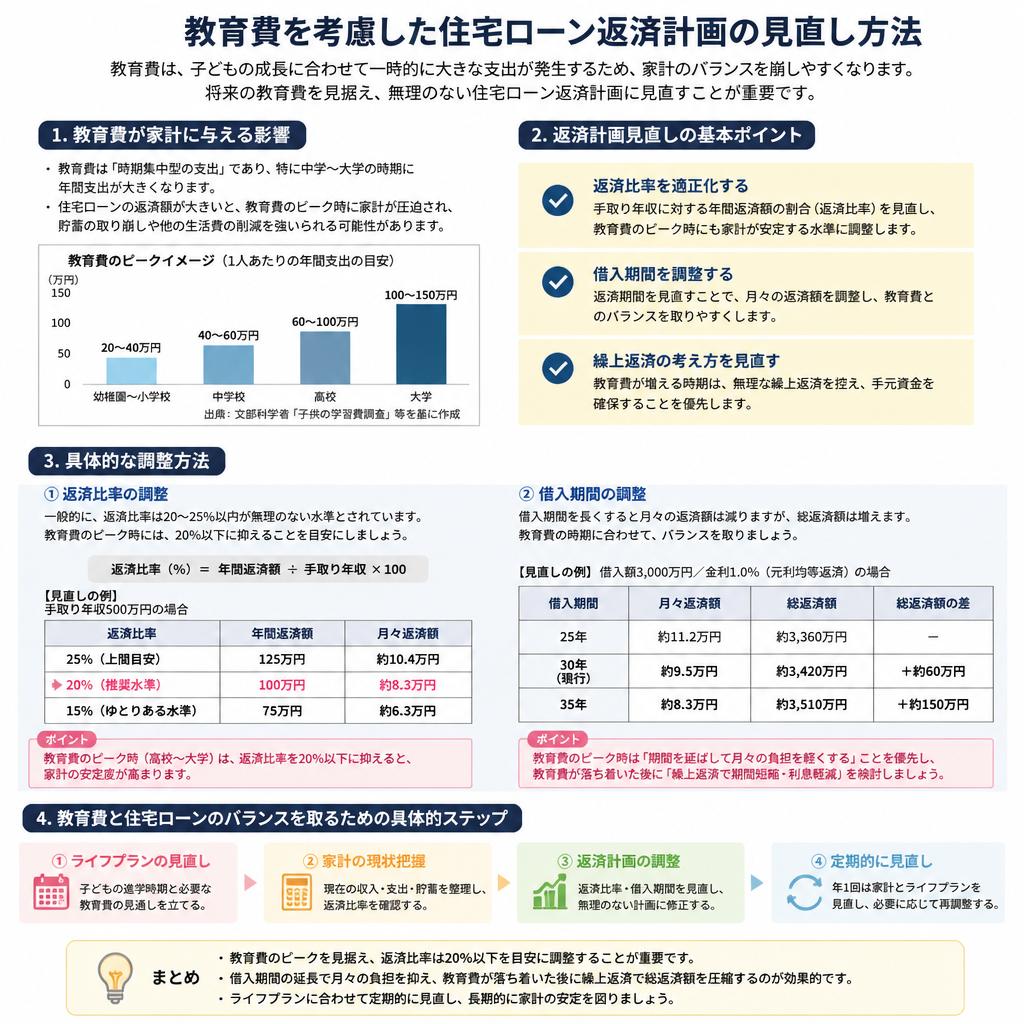
教育費が住宅ローンに与える影響近年、教育費の負担は家庭の家計に大きな影響を与えています。特に、子どもの教育にかかる費用を考慮すると、住宅ローンの返済計画を見直す必要があります。教育費が増加することを見越し、早めに返済比率に余裕を持たせた計画を立てることが重要です。 -
Point 02
返済比率の調整住宅ローンの返済比率を見直すことで、教育費の負担を軽減することが可能です。返済比率を適切に設定することで、万が一の教育費の増加にも対応できるようになります。特に、子どもが成長するにつれて教育費が高騰することを考慮に入れ、余裕を持った返済計画を構築しましょう。 -
Point 03
借入期間の見直し借入期間の見直しも、教育費による家計への影響を緩和する方法の一つです。長めの借入期間を選ぶことで、月々の返済額を抑えることができ、その分教育費に充てることが可能です。これにより、家族全体の生活を安定させることができ、将来的な資金計画にも役立ちます。

家計管理の重要性とポイント
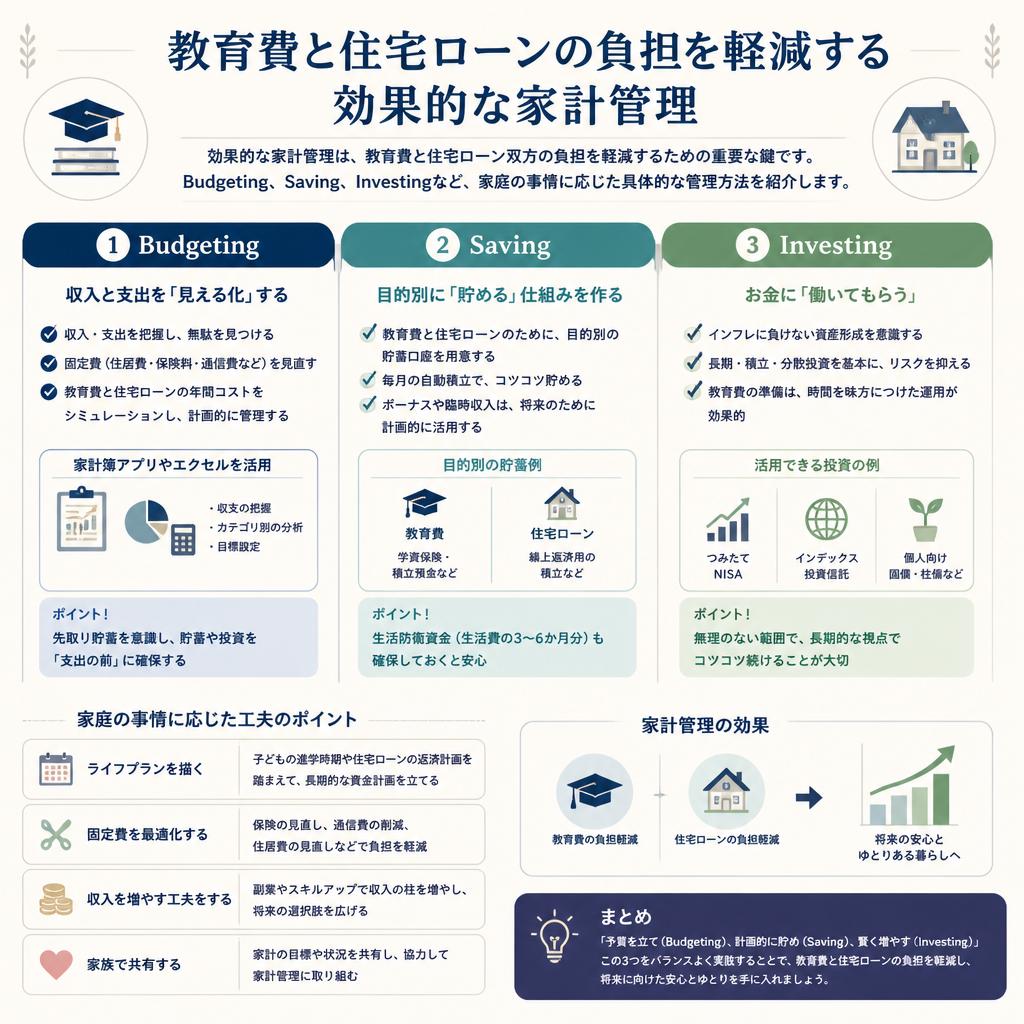
教育費と住宅ローンの負担を同時に考えることは、非常に重要です。特に、子供が複数いる家庭では、毎年増加する教育費が家計に与える影響は計り知れません。こうした負担を軽減するためには、教育費と住宅ローンを効果的に管理する方法を理解することが大切です。
まず、教育費を含めた家計管理を行う際には、月々の収支をしっかりと把握することから始めましょう。必要な教育費を見積もり、そのための貯蓄計画を立てることが重要です。これにより、どのように住宅ローンの返済と並行して教育費の準備を行っていくかを具体的に見据えることが可能になります。特に、子供の進学や入学時期を考慮した予算を作成し、余裕を持たせることがポイントです。
次に、住宅ローンの返済計画の見直しが求められます。教育費がかさむことで、急な出費に備えるために資金を確保する必要があり、返済比率や借入期間を再考するケースも少なくありません。例えば、返済比率が高くなると、毎月の負担が大きくなり、教育費の準備が難しくなるため、適正な比率を保つ努力が必要です。
また、金利や借入条件を再検討することで、支払いを軽減する道筋が見えてくることもあります。現在の住宅ローンの条件を見直し、必要に応じて借り換え等も検討することで、総支払額を抑えることが可能です。このように、少しの工夫が教育費と住宅ローンの負担バランスを取る手助けになります。
効果的な家計管理は、教育費と住宅ローン双方の負担を軽減するための重要な鍵です。例えば、家庭の事情に応じた予算の立て方、支出の最適化方法、長期的な視点での資金運用(SavingやInvesting)を通じて、バランスの取れた支出を実現することができるでしょう。
その他にも、教育資金を計画的に準備するための金融商品を活用するのも一つの手段です。学資保険や特定の積立投資を利用して、教育費を確保しつつ住宅ローンが負担にならないよう貯蓄を進めることができます。その結果、安心してマイホーム購入に踏み出すことができるでしょう。
将来を見据えた資金計画
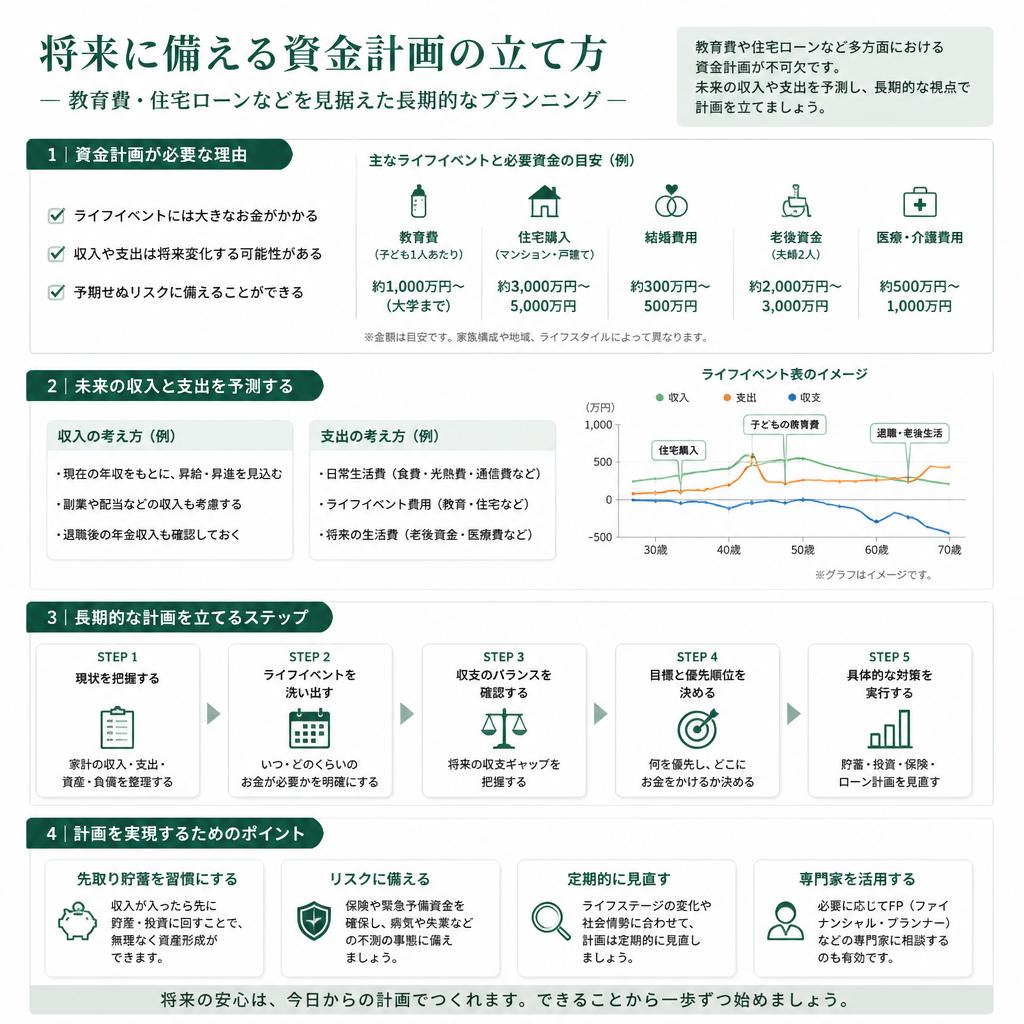
教育費や住宅ローン、さらにはこれからの生活資金計画が盛り込まれたマイホーム購入は、人生の中でも特に大きな決断の一つです。ここでは、将来的な教育費に対する不安を軽減しつつ、安定した住宅ローン環境を整えるための考え方についてお話しします。
まず、教育費が家計に与える影響を理解することが重要です。教育費は、幼稚園から大学卒業までの約18年間、計画的に発生してきます。この費用は年々増加しており、特に子どもが多い家庭では、その負担感も大きくなります。したがって、家計全体に影響を与えるこの出費を意識せずに住宅ローンを設定することは、非常に危険です。
次に、我々が提案する住宅ローン返済計画の見直し方法について考えてみましょう。教育費という、必ず支出される固定費がある中で、住宅ローンの返済計画をどのように立てるべきか、具体的な方法をいくつか挙げたいと思います。返済比率を低く設定したり、借入期間を長くすることは、月々の負担を軽減する一つの方法ですが、将来的に支払う利息が増えてしまう可能性もあるため、長期的視点での計画が必要になります。
さらに、実行可能な家計管理の重要性についても触れておきましょう。教育費と住宅ローン、両方の支出を効果的に管理することが、安心した生活へと繋がります。たとえば、Budgeting、Saving、Investingといった手法を用いて、収入の状況を分析し、必要な費用を予測することができます。特に、支出を明確に把握し、無駄を省くことは、資金計画の成功に大きく寄与します。
最後に、これらの要素を考慮しながら、教育費や住宅ローンに関連する将来の支出を予測し、家庭としての長期的な資金計画を立てていくことの重要性を再確認したいと思います。これにより、いざマイホーム購入に進みたいときに、安心して取り組むことが可能になります。
マイホーム購入のためのサポート情報
住宅の購入は人生の中で最も大きな投資の一つであり、その際には様々な要因を考慮する必要があります。特に教育費の負担が家計に与える影響は見逃せません。お子様の教育にかかる費用は、年々増加傾向にあり、特に子どもが多い家庭ではその影響は大きくなります。教育費が家計を圧迫する中で、住宅ローンの返済をどう進めるかは重要です。
教育費用が家計全体、特に住宅ローンに与える影響は大きく、これは住宅購入を考えている方にとって頭の痛い問題です。お子様の将来のために教育に投資する一方で、マイホームの購入をすることで、さらに負担が増える可能性があるためです。特に、教育資金の準備が必要な時期と住宅ローン返済にかかる時期が重なると、家計にとっては大きなストレスとなります。これを解決するためには、事前に返済計画や資金計画をしっかりと見直しておくことが求められます。
当社では、教育費負担を考慮したマイホームの購入サポートを行っています。お客様一人ひとりの状況に合わせた提案を行っており、返済計画を立てる際には、教育費の影響も加味した柔軟なプランを提供します。これにより、教育費と住宅ローンの双方を無理なく管理できるような道筋を示します。また、住宅ローンの返済比率や借入期間の見直しについても専門的なアドバイスを行い、適切な借入金額を設定するサポートを行います。
さらに、家計管理は非常に重要です。教育費と住宅ローンの負担を軽減するためには、BudgetingやSaving、Investingなどの具体的な家計管理方法を利用することが肝要です。効果的な家計管理が行われることで、少しでも負担を軽減し、将来的な安心を得ることができます。
将来を見据えた資金計画も欠かせません。教育費、住宅ローン、その他の支出を総合的に考慮した資金計画が必要であり、家族のライフスタイルや将来の収入を見込んだ計画を立てることが成功のカギです。家庭の事情に応じた資金計画があれば、教育費と住宅ローンの両方に対する安心感を高めることができ、マイホーム購入の選択肢を広げることができます。
当社では、マイホーム購入に関する具体的な相談窓口を設けており、教育費を考慮した具体的なプランを提供しています。購入を検討している方、教育費の負担に不安を感じている方は、お気軽にご相談ください。個別のニーズに応じたサポートを提供し、安心してマイホーム購入を進めていただけるようお手伝いしてまいります。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
Related
関連記事
-
 2026.01.21住宅ローンを賢く管理し、家計を守る!
-
 2025.09.15安心して住宅ローンを利用し、スムーズに不動産登記を行うために
-
 2025.10.05未来の暮らしを見据えた住宅ローンの賢い活用法!
-
 2025.10.05住宅ローンの繰り上げ返済で夢のマイホームを一歩近づけよう!
-
 2026.04.05収入減少でも安心を取り戻す!賢い住宅ローン見直しガイド
-
 2026.04.06住宅ローン選び、金利だけではない重要なポイントとは?
-
 2026.04.06住宅ローン審査の鍵は、安定した勤務状況にあり!
-
 2026.04.08「心の平穏を求める!住宅ローン返済中の生活を見つめ直そう」
-
 2026.01.23住宅ローン完済後の新たなライフステージをお考えのあなたへ
-
 2026.04.10住宅ローン審査をクリアするための借入状況と対策
-
 2026.03.14資産運用で安心安全な住宅ローン返済を実現!
-
 2026.03.12賢い住宅ローン設定で、夢のマイホームを手に入れよう!
-
 2025.11.08あなたの未来を支える住宅ローン返済計画を
-
 2026.03.13未来を見据えた賢い住宅ローン選びを
-
 2026.03.13住宅ローンの借り換えで、家計を見直し資産形成を加速せよ!
-
 2026.02.06賢い住宅ローンの返済計画で夢のマイホームを手に入れよう!
-
 2026.01.04離婚の影響を受けた住宅ローン戦略、あなたの未来を見据えた家づくり。
-
 2026.05.11未来を見据えた住宅ローンの賢い借り方
-
 2026.02.03知られざる住宅ローン控除の真実を解明!
-
 2026.04.08住宅ローン返済を賢く見直す!
-
 2026.04.09住宅ローン返済があなたの生活水準に与える影響を理解しましょう!
-
 2026.04.08無理のない住宅ローンで安心の住まいを手に入れよう
-
 2025.10.22住宅購入者必見!見落としがちな住宅ローン控除を活用しよう
-
 2026.04.17マイホーム購入が教育費に与える影響を知り、賢い選択を!
-
 2026.02.25マイホーム購入後も安心の未来設計をサポートします!
-
 2025.11.244LDKの利点をフル活用!理想のマイホーム購入を実現しよう
-
 2026.04.17長期型住宅ローンで夢のマイホームを実現しよう!
-
 2026.05.07夢のマイホーム購入、事前に知るべきリスクとは?
-
 2026.06.09家計管理を見直し、安心の住宅ローン生活へ。
-
 2026.06.08離婚後も安心!住宅ローンを賢く活用する法