

信用情報による影響と改善方法を徹底解説
信用情報の重要性とは?
- 信用情報は、過去の借入履歴や返済状況を示す重要なデータ
- 信用スコアが高いほど、低金利や優遇条件を得やすい
- 返済遅延や債務整理があると、審査に悪影響を及ぼす可能性がある
- 信用情報を改善するための計画的な返済が重要
- 信用情報開示請求を行い、内容の確認を定期的に行う
- ローンの借入先を複数持つことは、信頼性を高める要素になりうる
- 収入証明以外にも、資産状況や勤続年数が影響を与えるおそれがある
住宅ローンを取得する際には、年収だけでなく、さまざまな要素が審査に影響を与えます。特に、信用情報は借入の履歴や返済状況を示す重要なデータであり、慎重に取り扱う必要があります。このセクションでは、信用情報が住宅ローン審査にどのように影響を与えるのか、また、その改善方法について詳しく説明します。
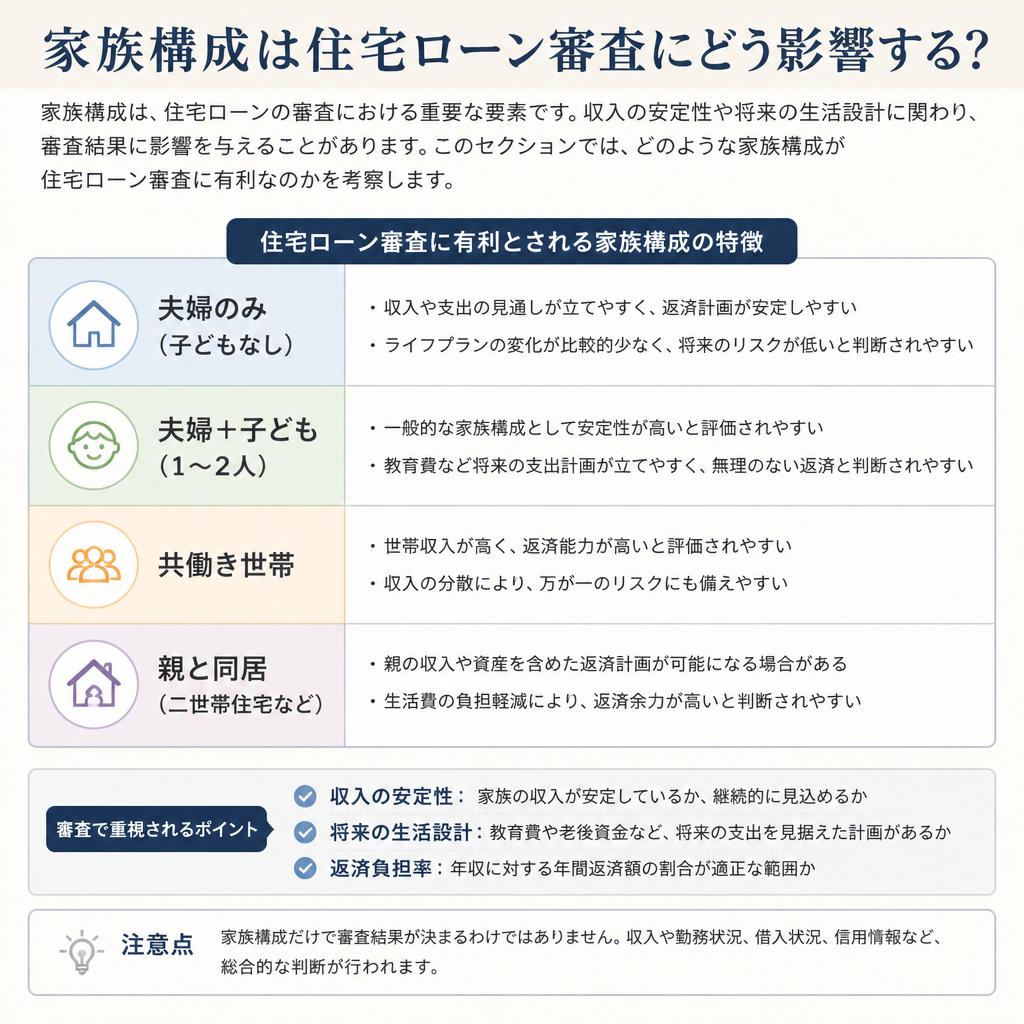
家族構成がもたらす影響
家族構成が住宅ローン審査に与える影響を深く理解しよう
-
Point 01
家族構成と収入の安定性住宅ローン審査では、家族構成が収入の安定性や返済能力に直結するため重要です。特に、世帯主の家族数や扶養者の有無によって、生活費や貯蓄額が変わります。これにより、金融機関は返済がどれだけ可能かを評価します。 -
Point 02
将来の生活設計家族構成は将来のライフプランにも影響を与え、その結果、住宅ローンの審査においても考慮されます。例えば、子供の有無やその年齢、将来的な教育資金の必要性が、借入額や条件に影響を与えることがあります。 -
Point 03
有利な家族構成とは?一般的に、安定した収入と共働きの世帯は、住宅ローン審査で有利とされます。核家族よりも、大家族で経済的な支えあいがあると判断される場合もあります。ただし、それぞれの状況に応じた判断が重要です。

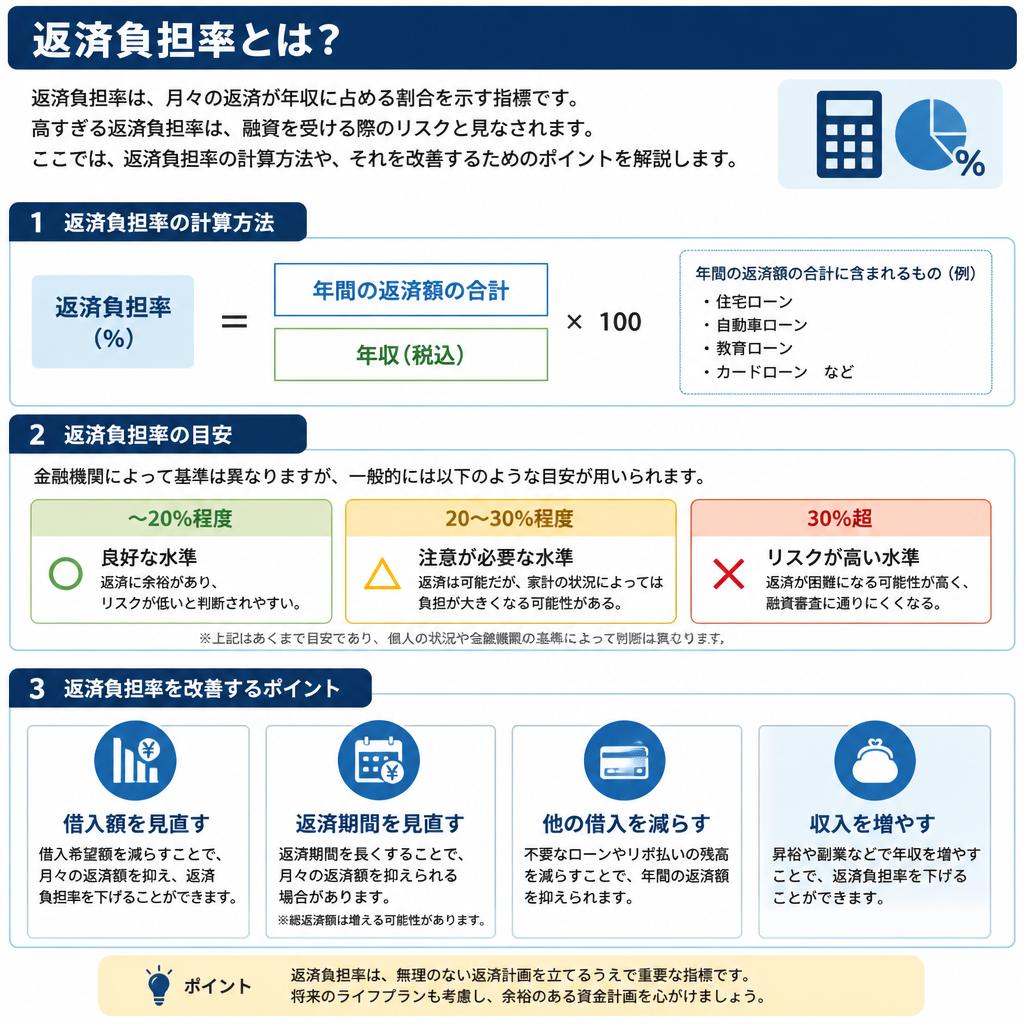
返済負担率の計算方法
返済負担率は、借入れた住宅ローンの月々の返済額が、年収に対してどの程度の割合を占めるかを示す重要な指標です。この数値は、住宅ローンの審査において大きな影響を持つため、理解しておくことが必要です。一般的に、返済負担率が高いと、融資を受けるリスクが高まると判断されます。例えば、返済負担率が30%を超えると、金融機関によっては融資を躊躇することがあります。返済負担率を計算する方法は簡単で、月々の返済額を年収で割り、その結果に100を掛けることで算出します。つまり、返済負担率は「(月々の返済額 ÷ 年収) × 100」で求めることができます。ここで注目すべきは、返済負担率を改善するための方法です。まず、住宅ローンの借入額を抑えることが重要です。物件の価格が高すぎると、返済が負担になりやすいので、予算に応じた物件選びがカギになります。また、金利が低い時期に住宅ローンを借り入れることも、返済負担率を抑えるポイントです。その他にも、頭金を多く用意することで、借入額そのものを減少させ、結果として返済負担率の改善につながります。さらに、収入を増加させることも効果的です。副業や転職を通じて年収を高める努力をすることも、返済負担率を低下させる手段の一つです。それに加えて、生活費の見直しをして、無駄を削減することで、月々の支出を減らし、より多くを住宅ローン返済に充てることも検討してみましょう。このように、返済負担率は住宅ローン審査において非常に重要な指標であり、その改善には様々なアプローチがあります。他の要素と組み合わせて、全体的にバランスの取れた資金計画を立てることが、安定した住宅ローンを得るためのカギとなります。
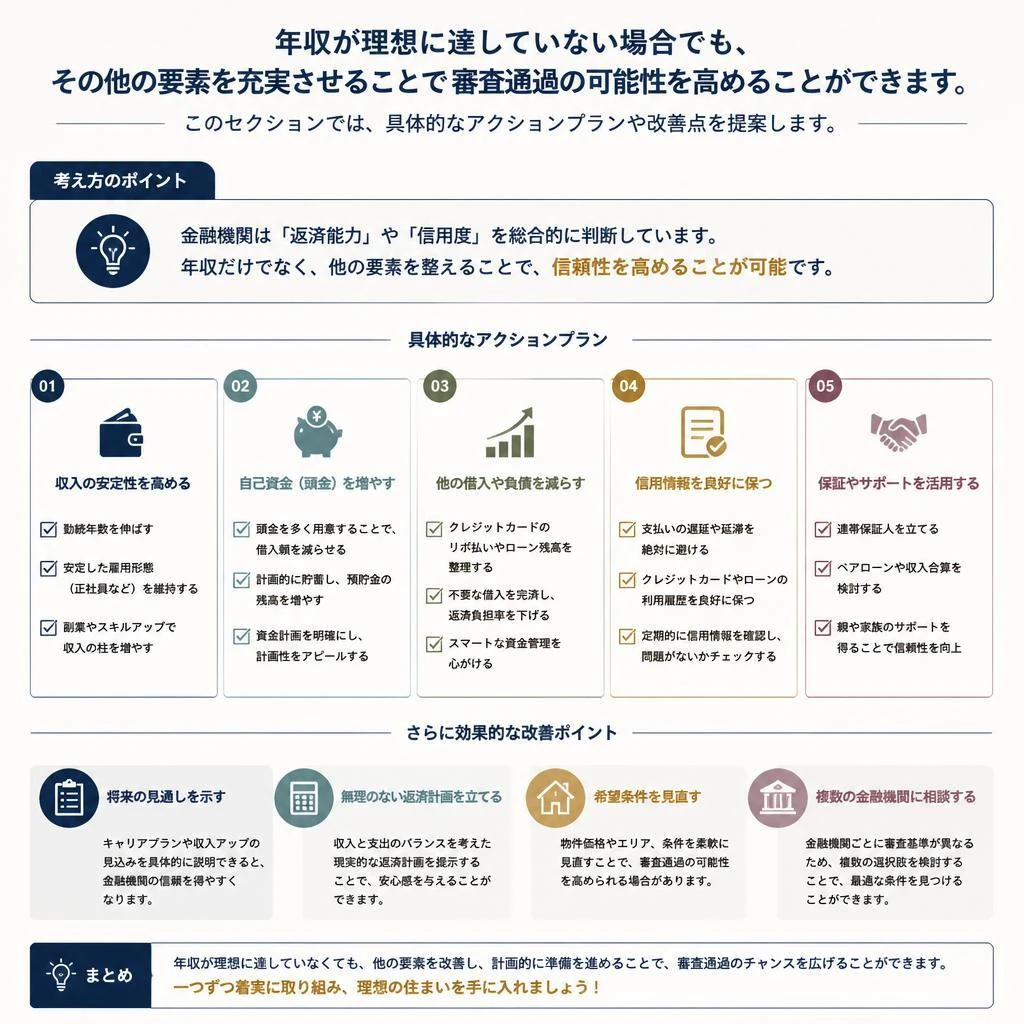
年収以外を充実させるための具体策
住宅ローンの審査を通過するためには、年収が重要な指標となりますが、一定の基準に達していない場合でも、その他の要素を強化することで審査通過の可能性を高めることができます。まずは、信用情報や家族構成、返済負担率を改善することでアピールポイントを増やしましょう。信用情報が良好であれば、金融機関からの信頼を得やすく、希望する条件での融資が受けられる可能性が高まります。そこで、信用情報を改善するための具体的なアクションプランとして、定期的に信用報告書を確認し、誤った情報が記載されていないか確認しましょう。また、過去の借入履歴や返済履歴、特に滞納歴については早期に対応することが重要です。問題があれば、金融機関に相談し、解決策を見つける努力をしてください。
次に、家族構成について考えてみましょう。家族が増えると、経済的なサポートが期待できるため、審査の観点からプラスに働くことがあります。例えば、パートナーや親の収入を合わせることで、全体の年収を増やせる可能性があります。家族と共に住まわれる場合は、共同での申し込みを検討するのも良いでしょう。
さらに、返済負担率を意識することも大切です。返済負担率は、年収に対する月々の返済額の割合を示し、これが高すぎると融資のリスクと見なされてしまいます。返済負担率を下げるためには、物件価格を見直したり、自己資金を増やしたりすることが効果的です。自己資金を増やすには、無駄な出費を見直すことが重要で、家計を再評価して捻出した資金を貯蓄に回しましょう。
このように、年収が理想に達していない場合でも、信用情報の改善や家族のアピールポイント強化、返済負担率の見直しを通じて、住宅ローン審査をクリアするための具体的な方法が存在します。以上のポイントを意識し、実行することで、住宅ローン審査を突破する可能性を高めていきましょう。
次に、家族構成について考えてみましょう。家族が増えると、経済的なサポートが期待できるため、審査の観点からプラスに働くことがあります。例えば、パートナーや親の収入を合わせることで、全体の年収を増やせる可能性があります。家族と共に住まわれる場合は、共同での申し込みを検討するのも良いでしょう。
さらに、返済負担率を意識することも大切です。返済負担率は、年収に対する月々の返済額の割合を示し、これが高すぎると融資のリスクと見なされてしまいます。返済負担率を下げるためには、物件価格を見直したり、自己資金を増やしたりすることが効果的です。自己資金を増やすには、無駄な出費を見直すことが重要で、家計を再評価して捻出した資金を貯蓄に回しましょう。
このように、年収が理想に達していない場合でも、信用情報の改善や家族のアピールポイント強化、返済負担率の見直しを通じて、住宅ローン審査をクリアするための具体的な方法が存在します。以上のポイントを意識し、実行することで、住宅ローン審査を突破する可能性を高めていきましょう。
お問い合わせで不安を解消しよう!
住宅ローン審査に関する不安や疑問を抱える方は多いですが、これらの不安は専門家に相談することで解消できます。当社では、お客様一人ひとりの状況に応じた丁寧なサポート体制を整えており、安心してご相談いただける環境を提供しています。
まず、住宅ローンに関する初歩的な質問から詳細な相談まで、幅広く対応する無料相談窓口を設けています。この窓口では、経験豊富な専門家が皆様の疑問にお応えし、的確なアドバイスを行います。お電話やメールにて、ご都合の良い時間にお気軽にご連絡いただければ、迅速に対応させていただきます。また、対面でのご相談も可能で、事前予約の上、指定の場所でお話しすることもできます。
さらに、住宅ローン審査に必要な書類や手続きについても、わかりやすく説明し、どのように準備を進めれば良いのかを丁寧にサポートいたします。この手続きは複雑であることが多いですが、私たちがしっかりとサポートすることで、安心して進めることができます。
また、定期的に開催しているセミナーやウェビナーを通じて、住宅ローンに関する最新の情報や審査ポイントについて学ぶ機会を提供しています。これに参加することで、ご自身の知識を深め、審査に向けた準備をより確実に進めることができるでしょう。
最後に、お客様の声を大事にし、ご相談を通じて得られたフィードバックをもとにサポート体制を常に改善しています。皆様からのご意見を反映させることで、より良いサービス提供を目指してまいります。何かお困りのことがあれば、ぜひお気軽にお問い合わせください。皆様の住宅ローン審査がスムーズに進むよう、全力でサポートいたします。
まず、住宅ローンに関する初歩的な質問から詳細な相談まで、幅広く対応する無料相談窓口を設けています。この窓口では、経験豊富な専門家が皆様の疑問にお応えし、的確なアドバイスを行います。お電話やメールにて、ご都合の良い時間にお気軽にご連絡いただければ、迅速に対応させていただきます。また、対面でのご相談も可能で、事前予約の上、指定の場所でお話しすることもできます。
さらに、住宅ローン審査に必要な書類や手続きについても、わかりやすく説明し、どのように準備を進めれば良いのかを丁寧にサポートいたします。この手続きは複雑であることが多いですが、私たちがしっかりとサポートすることで、安心して進めることができます。
また、定期的に開催しているセミナーやウェビナーを通じて、住宅ローンに関する最新の情報や審査ポイントについて学ぶ機会を提供しています。これに参加することで、ご自身の知識を深め、審査に向けた準備をより確実に進めることができるでしょう。
最後に、お客様の声を大事にし、ご相談を通じて得られたフィードバックをもとにサポート体制を常に改善しています。皆様からのご意見を反映させることで、より良いサービス提供を目指してまいります。何かお困りのことがあれば、ぜひお気軽にお問い合わせください。皆様の住宅ローン審査がスムーズに進むよう、全力でサポートいたします。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
Related
関連記事
-
 2025.07.25新築物件の夢を実現するために、住宅ローン審査を理解しよう!
-
 2025.12.13住宅ローン審査の全貌を知り、安心して新居を手に入れよう!
-
 2025.12.22不動産投資を成功させるために、住宅ローン審査を完全攻略!
-
 2026.01.10住宅ローン審査を突破するための物件選びのコツを徹底解説
-
 2026.02.13住宅ローン審査に不安なあなたへ。適正な情報でスムーズなお手続きを!
-
 2026.02.23住宅ローン審査に落ちない!成功に導く準備とポイント
-
 2026.03.12住宅ローン審査を成功させるための家計見直しのポイントを徹底解説!
-
 2026.04.06住宅ローン審査の鍵は、安定した勤務状況にあり!
-
 2026.04.10住宅ローン審査をクリアするための借入状況と対策
-
 2026.04.10住宅ローン審査の結果を知り、優遇金利をゲットしよう!
-
 2026.04.09家族構成を考慮した賢い住宅ローンの借入れをサポート!
-
 2025.11.24家庭環境を守るために知っておきたい信用情報と住宅ローンの真実